Từ năm 2026, việc thực hiện nghĩa vụ thuế đối với hộ kinh doanh ngày càng được số hóa, giúp người nộp thuế có thể chủ động kê khai ngay trên thiết bị di động mà không mất thời gian đi lại. Đặc biệt, với hộ kinh doanh thuộc nhóm 2, nhóm 3, việc nắm rõ quy trình kê khai thuế theo quý là rất quan trọng để đảm bảo hồ sơ được gửi đúng thời hạn, đúng thông tin và hạn chế những sai sót có thể phát sinh.
Không ít hộ kinh doanh vẫn còn lúng túng khi thực hiện kê khai lần đầu trên điện thoại: từ đăng nhập hệ thống, lựa chọn đúng kỳ tính thuế, xác định doanh thu, nhập các chỉ tiêu trên tờ khai cho đến kiểm tra và gửi hồ sơ điện tử. Nếu thao tác không đúng, hồ sơ có thể bị từ chối hoặc phải thực hiện điều chỉnh, bổ sung.
Vậy hộ kinh doanh nhóm 2, nhóm 3 kê khai thuế quý 3/2026 trên điện thoại như thế nào? Cần chuẩn bị những thông tin gì và thực hiện qua bao nhiêu bước? Trong bài viết này, chúng tôi sẽ hướng dẫn chi tiết 14 bước kê khai thuế quý 3/2026 trên điện thoại, giúp hộ kinh doanh dễ dàng thực hiện ngay tại nhà, tiết kiệm thời gian và chủ động hoàn thành nghĩa vụ thuế theo quy định.
14 bước kê khai thuế quý 3/2026 trên điện thoại cho hộ kinh doanh nhóm 2, nhóm 3
Từ năm 2026, việc thực hiện nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh có nhiều điểm cần lưu ý, đặc biệt đối với những trường hợp có doanh thu lớn. Việc xác định đúng phương pháp khai thuế và thực hiện kê khai đúng kỳ giúp hạn chế sai sót, tránh phải điều chỉnh hồ sơ hoặc phát sinh vi phạm về thời hạn kê khai.
Theo Điều 10 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện thực hiện khai và nộp thuế GTGT, TNCN theo quy định tương ứng.
Đối với thuế GTGT, trường hợp doanh thu năm từ 50 tỷ đồng trở xuống thì thực hiện khai và nộp thuế theo quý. Nếu doanh thu năm vượt quá 50 tỷ đồng thì chuyển sang khai, nộp thuế GTGT theo tháng.
Đối với thuế TNCN, hộ kinh doanh, cá nhân kinh doanh lựa chọn phương pháp tính thuế trên doanh thu thì thực hiện khai và nộp thuế TNCN theo quý, đồng thời thực hiện cùng thời hạn với hồ sơ khai thuế GTGT.
Riêng trường hợp áp dụng phương pháp tính thuế dựa trên thu nhập tính thuế nhân với thuế suất, người nộp thuế thực hiện khai tạm nộp TNCN theo tháng hoặc quý trên cùng hồ sơ khai thuế GTGT và thực hiện quyết toán thuế TNCN theo năm.
Do đó, đối với hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp có doanh thu từ trên 1 tỷ đồng đến 50 tỷ đồng/năm, việc khai thuế GTGT và TNCN theo quý là nội dung cần đặc biệt lưu ý.
Hướng dẫn 14 bước kê khai thuế quý 3/2026 trên eTax Mobile
Hộ kinh doanh, cá nhân kinh doanh có thể thực hiện việc kê khai trực tuyến trên điện thoại thông qua ứng dụng eTax Mobile. Quy trình có thể thực hiện theo các bước dưới đây:
Bước 1: Đăng nhập eTax Mobile
Mở ứng dụng eTax Mobile, sau đó đăng nhập bằng mã số thuế hoặc mã định danh cá nhân cùng mật khẩu đã đăng ký.
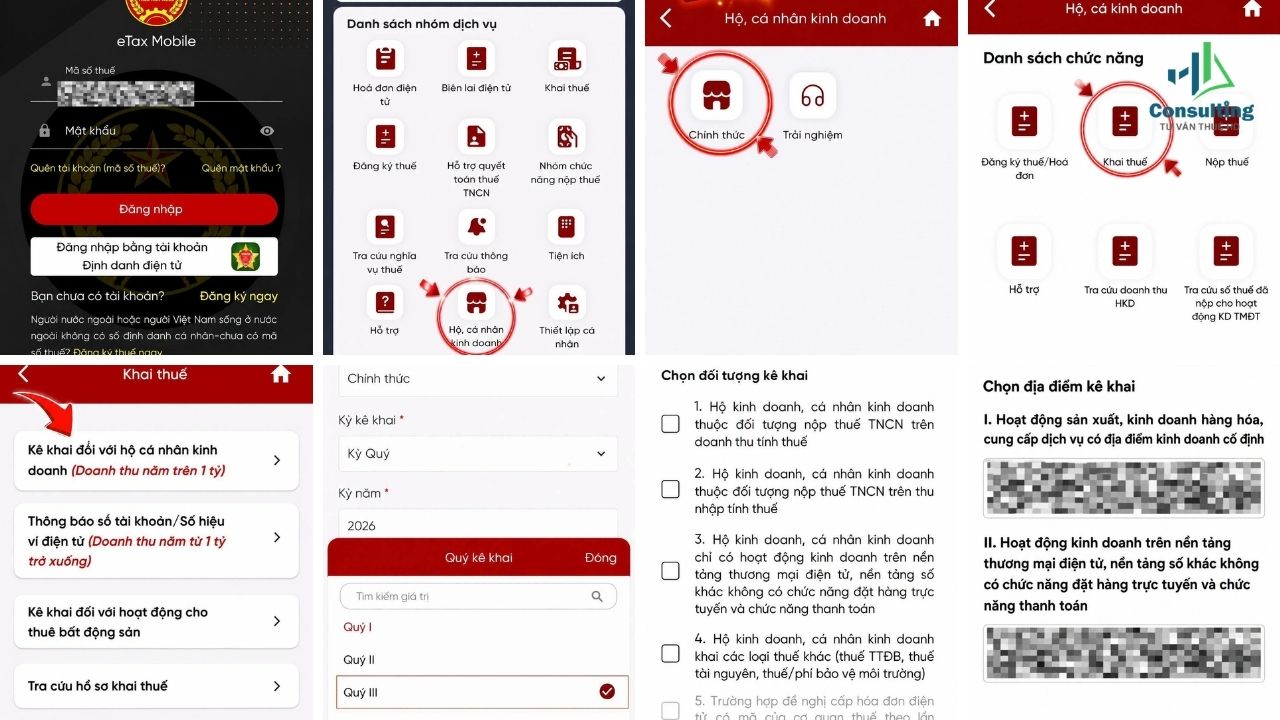
Bước 2: Truy cập mục dành cho hộ, cá nhân kinh doanh
Tại giao diện chính của ứng dụng, lựa chọn chức năng “Hộ, cá nhân kinh doanh” để tiếp tục thực hiện hồ sơ.
Bước 3: Chọn chế độ kê khai
Trong các lựa chọn được hiển thị, chọn “Chính thức”.
Bước 4: Mở chức năng khai thuế
Tiếp tục nhấn vào mục “Khai thuế” để bắt đầu tạo tờ khai cho kỳ tính thuế.
Bước 5: Chọn loại hồ sơ tương ứng
Lựa chọn “Kê khai đối với hộ, cá nhân kinh doanh (Doanh thu năm trên 1 tỷ đồng)”.
Đây là nội dung cần lựa chọn chính xác để hệ thống xác định đúng loại tờ khai áp dụng cho hộ kinh doanh.
Bước 6: Cài đặt thông tin kỳ kê khai
Tiến hành thiết lập các thông tin của hồ sơ gồm:
- Loại tờ khai: Chính thức;
- Kỳ kê khai: Quý;
- Năm kê khai: 2026;
- Quý kê khai: Quý III.
Sau khi kiểm tra các thông tin trên, nhấn “Tiếp tục”.
Bước 7: Xác định đối tượng kê khai
Hệ thống sẽ yêu cầu lựa chọn đối tượng thực hiện khai thuế. Phần lớn hộ kinh doanh thuộc trường hợp này có thể lựa chọn Mục 1: Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN trên doanh thu tính thuế.
Sau khi xác định đúng đối tượng, nhấn “Tiếp tục”.
Bước 8: Chọn địa điểm kinh doanh
Nếu hộ kinh doanh có nhiều địa điểm kinh doanh, cần lựa chọn đúng địa điểm kinh doanh tương ứng với hồ sơ đang thực hiện kê khai.
Sau đó nhấn “Tiếp tục” để chuyển sang phần thông tin ngành nghề.
Bước 9: Xác định ngành nghề kinh doanh
Kiểm tra danh sách ngành nghề đã được hệ thống ghi nhận.
Nếu chưa có ngành nghề phù hợp, chọn “Thêm ngành nghề kinh doanh” và bổ sung thông tin theo thực tế hoạt động. Trường hợp ngành nghề đã có sẵn, chỉ cần lựa chọn đúng ngành nghề cần kê khai.
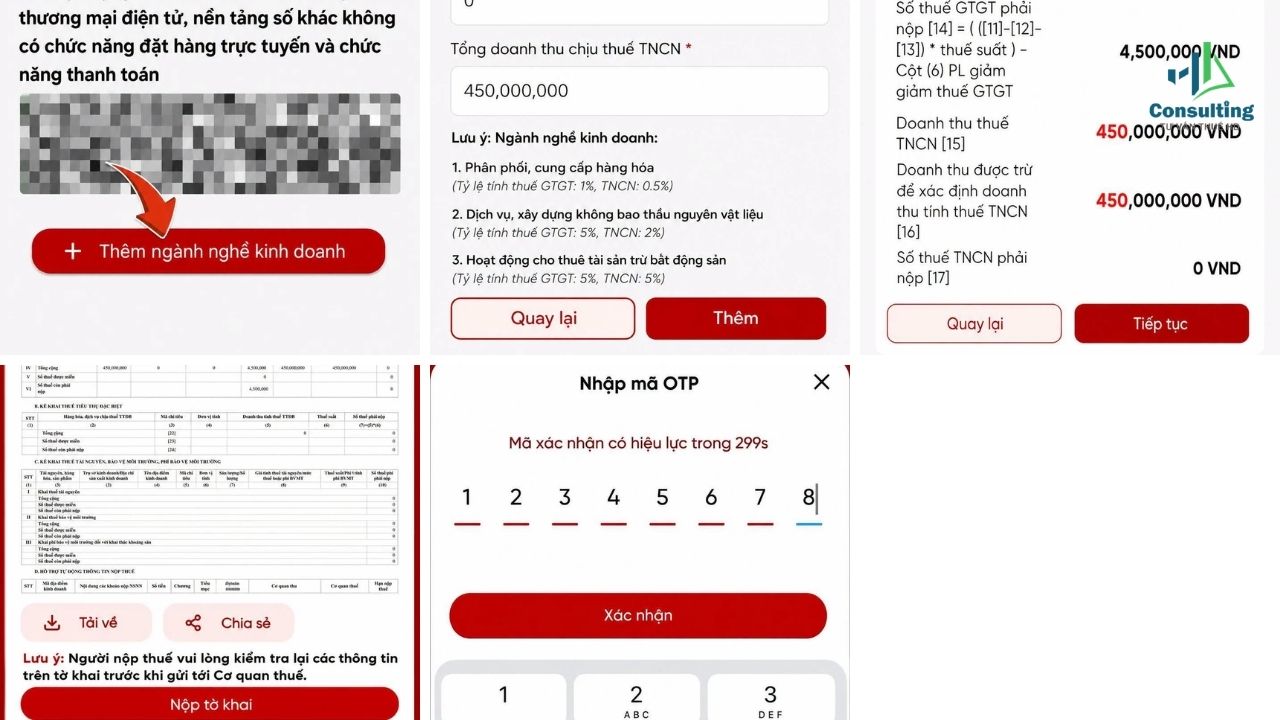
Bước 10: Khai doanh thu phát sinh trong quý III/2026
Tiếp theo, nhập các khoản doanh thu phát sinh trong Quý III/2026, tức các tháng 7, 8 và 9/2026.
Tùy trường hợp, người nộp thuế cần khai các chỉ tiêu liên quan, bao gồm:
- Tổng doanh thu tính thuế GTGT;
- Doanh thu không chịu thuế GTGT, nếu có;
- Doanh thu chịu thuế suất GTGT 0%, nếu có;
- Tổng doanh thu tính thuế TNCN.
Các số liệu nhập vào cần được đối chiếu với doanh thu thực tế phát sinh trong kỳ để hạn chế sai lệch khi hệ thống tính thuế.
Bước 11: Rà soát số liệu thuế
Sau khi nhập doanh thu, hệ thống sẽ tính toán và hiển thị các thông tin liên quan. Người nộp thuế cần kiểm tra lại:
- Nhóm ngành nghề;
- Doanh thu tính thuế GTGT;
- Doanh thu tính thuế TNCN;
- Số thuế GTGT dự kiến phải nộp;
- Số thuế TNCN dự kiến phải nộp.
Nếu phát hiện thông tin chưa chính xác, sử dụng chức năng “Sửa” để điều chỉnh trước khi gửi hồ sơ.
Bước 12: Gửi tờ khai
Khi toàn bộ dữ liệu đã được kiểm tra và xác nhận là chính xác, nhấn “Nộp tờ khai”.
Trước khi hồ sơ được gửi chính thức, hệ thống sẽ hiển thị chi tiết tờ khai 01/CNKD. Đây là bước kiểm tra cuối cùng, vì vậy nên rà soát lại các chỉ tiêu một lần nữa trước khi xác nhận.
Bước 13: Xác thực bằng mã OTP
Hệ thống sẽ gửi mã OTP đến số điện thoại đã đăng ký với cơ quan thuế.
Nhập chính xác mã OTP nhận được, sau đó nhấn “Xác nhận” để hoàn tất bước xác thực và gửi hồ sơ.
Bước 14: Kiểm tra kết quả nộp hồ sơ
Nếu màn hình hiển thị thông báo “Nộp tờ khai thành công”, có nghĩa hồ sơ khai thuế Quý III/2026 đã được gửi thành công.
Trường hợp phát sinh số thuế phải nộp, hộ kinh doanh có thể tiếp tục sử dụng chức năng “Nộp thuế” trên ứng dụng eTax Mobile để thực hiện nghĩa vụ tài chính theo thông báo và hướng dẫn của cơ quan thuế.
Một số điểm cần lưu ý khi kê khai thuế Quý III/2026
Để hạn chế sai sót trong quá trình lập và gửi tờ khai, hộ kinh doanh, cá nhân kinh doanh nên lưu ý một số vấn đề sau:
- Kiểm tra chính xác ngành nghề kinh doanh: Đây là thông tin quan trọng bởi từng nhóm ngành có thể áp dụng tỷ lệ tính thuế GTGT và TNCN khác nhau.
- Khai đúng doanh thu của kỳ: Hồ sơ Quý III/2026 chỉ phản ánh doanh thu thực tế phát sinh trong tháng 7, tháng 8 và tháng 9/2026, không cộng nhầm doanh thu của các quý khác.
- Đối chiếu số thuế trước khi gửi: Sau khi nhập doanh thu, cần kiểm tra lại số thuế GTGT và TNCN mà hệ thống tính toán để kịp thời phát hiện và chỉnh sửa nếu có sai lệch.
- Lưu lại hồ sơ sau khi nộp: Sau khi nhận được thông báo nộp thành công, nên tải xuống hoặc lưu trữ tờ khai và thông tin xác nhận để sử dụng khi cần đối chiếu, giải trình hoặc thực hiện các thủ tục thuế về sau.
Việc thực hiện kê khai trực tuyến trên eTax Mobile giúp hộ kinh doanh chủ động hoàn thành nghĩa vụ thuế ngay trên điện thoại. Tuy nhiên, điều quan trọng là phải chọn đúng đối tượng, đúng kỳ kê khai, xác định chính xác ngành nghề và doanh thu, bởi những thông tin này ảnh hưởng trực tiếp đến số thuế phải nộp.
Hạn nộp tờ khai thuế quý 3/2026 của hộ kinh doanh là ngày nào?
Đối với hộ kinh doanh, cá nhân kinh doanh thuộc diện khai thuế theo quý, việc xác định chính xác thời hạn gửi hồ sơ khai thuế là vấn đề cần đặc biệt lưu ý để tránh phát sinh hành vi nộp chậm và các khoản xử phạt liên quan.
Theo khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế được xác định dựa trên kỳ khai thuế mà hộ kinh doanh áp dụng. Trong đó, trường hợp khai thuế theo quý thì hồ sơ phải được gửi chậm nhất vào ngày cuối cùng của tháng đầu tiên của quý kế tiếp.
Quy định này có thể hiểu như sau:
- Nếu thực hiện khai thuế theo quý, hạn nộp hồ sơ là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo.
- Nếu khai thuế theo tháng, hồ sơ phải được gửi muộn nhất vào ngày 20 của tháng kế tiếp tháng phát sinh nghĩa vụ thuế, trừ trường hợp thuộc quy định riêng tại khoản 1 Điều 18 Nghị định 68/2026/NĐ-CP.
- Đối với hồ sơ quyết toán thuế TNCN theo năm, thời hạn nộp chậm nhất là ngày 31/3 của năm dương lịch liền sau năm quyết toán.
Đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu từ trên 1 tỷ đồng đến 50 tỷ đồng, thuế GTGT và thuế TNCN được thực hiện khai theo quý theo quy định.
Hạn cuối nộp tờ khai thuế quý 3/2026
Quý III/2026 kết thúc vào ngày 30/9/2026. Theo nguyên tắc nêu trên, thời hạn nộp hồ sơ khai thuế của quý này là ngày cuối cùng của tháng đầu tiên thuộc quý IV/2026.
Theo lịch, ngày cuối cùng của tháng 10/2026 là thứ Bảy, ngày 31/10/2026.
Tuy nhiên, đây là ngày nghỉ cuối tuần nên thời hạn thực tế được chuyển sang ngày làm việc kế tiếp.
Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP quy định, nếu ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, nộp thuế hoặc thời hạn giải quyết hồ sơ thuế của cơ quan quản lý thuế trùng với ngày nghỉ theo quy định thì thời hạn được tính đến ngày làm việc liền kề sau ngày nghỉ đó.
Do đó, thời hạn nộp hồ sơ khai thuế quý III/2026 của hộ kinh doanh thuộc trường hợp nêu trên được xác định là:
Thứ Hai, ngày 02/11/2026.
Như vậy, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ trên 1 tỷ đồng đến dưới 50 tỷ đồng cần hoàn thành việc nộp tờ khai thuế quý III/2026 chậm nhất vào ngày 02/11/2026 để bảo đảm đúng thời hạn theo quy định.
Khi nào xác định doanh thu tính thuế TNCN của hộ kinh doanh nhóm 2, nhóm 3?
Bên cạnh thời hạn kê khai, việc xác định đúng thời điểm ghi nhận doanh thu tính thuế TNCN cũng rất quan trọng. Đây là cơ sở để hộ kinh doanh xác định doanh thu thuộc quý nào và kê khai số thuế tương ứng.
Khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP quy định về thời điểm xác định doanh thu để tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh.
Theo đó, thời điểm ghi nhận doanh thu sẽ được xác định khác nhau tùy thuộc vào bản chất của hoạt động kinh doanh.
Trường hợp kinh doanh, bán hàng hóa
Đối với hoạt động bán hàng hóa, doanh thu được xác định tại thời điểm quyền sở hữu hoặc quyền sử dụng hàng hóa được chuyển giao cho người mua.
Như vậy, khi hàng hóa đã được chuyển giao quyền sở hữu hoặc quyền sử dụng cho khách hàng thì đây là thời điểm xác định doanh thu để tính thuế TNCN theo quy định.
Trường hợp cung cấp dịch vụ
Đối với hoạt động cung ứng dịch vụ, thời điểm xác định doanh thu là khi dịch vụ đã được hoàn thành hoặc khi từng phần công việc cung ứng dịch vụ đã hoàn thành và được cung cấp cho khách hàng.
Quy định này được áp dụng, trừ các trường hợp cung ứng dịch vụ thuộc nhóm hoạt động có quy định riêng tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP.
Hộ kinh doanh cần lưu ý gì khi xác định doanh thu?
Từ các quy định trên, hộ kinh doanh và cá nhân kinh doanh nhóm 2, nhóm 3 cần căn cứ vào thời điểm thực tế phát sinh doanh thu để xác định doanh thu thuộc kỳ kê khai nào, thay vì chỉ dựa vào thời điểm thu được tiền.
Có thể khái quát như sau:
| Hoạt động kinh doanh | Thời điểm xác định doanh thu |
|---|---|
| Bán hàng hóa | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua |
| Cung ứng dịch vụ | Khi hoàn thành dịch vụ hoặc hoàn thành từng phần công việc cung ứng cho khách hàng |
| Dịch vụ thuộc trường hợp quy định riêng | Thực hiện theo quy định tương ứng tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP |
Do đó, khi chuẩn bị hồ sơ khai thuế quý III/2026, hộ kinh doanh cần rà soát các giao dịch phát sinh trong tháng 7, tháng 8 và tháng 9/2026, đồng thời xác định thời điểm ghi nhận doanh thu theo đúng tính chất của từng hoạt động. Việc xác định đúng doanh thu không chỉ giúp kê khai chính xác mà còn hạn chế nguy cơ phải điều chỉnh hồ sơ hoặc giải trình với cơ quan thuế sau này.
Kết luận
Kê khai thuế quý 3/2026 trên điện thoại là phương thức thuận tiện, giúp hộ kinh doanh nhóm 2, nhóm 3 chủ động thực hiện nghĩa vụ thuế mà không cần trực tiếp đến cơ quan thuế. Chỉ với một chiếc điện thoại có kết nối Internet và đầy đủ thông tin cần thiết, người nộp thuế có thể thực hiện toàn bộ quy trình từ đăng nhập, lập tờ khai, kiểm tra số liệu đến gửi hồ sơ điện tử.
Tuy nhiên, sự thuận tiện này cũng đòi hỏi hộ kinh doanh phải xác định đúng nhóm đối tượng, kỳ kê khai, doanh thu và các thông tin liên quan trước khi gửi hồ sơ. Đặc biệt, sau khi hoàn tất 14 bước kê khai, cần kiểm tra lại trạng thái hồ sơ và thông báo của hệ thống để chắc chắn tờ khai đã được tiếp nhận thành công.
Hy vọng với hướng dẫn chi tiết trên, hộ kinh doanh có thể tự tin thực hiện kê khai thuế quý 3/2026 trên điện thoại một cách nhanh chóng, chính xác và đúng quy định. Chủ động kê khai đúng ngay từ đầu không chỉ giúp tránh sai sót mà còn hạn chế nguy cơ chậm nộp, phải điều chỉnh hồ sơ hoặc phát sinh những vấn đề không cần thiết trong quá trình quản lý thuế.